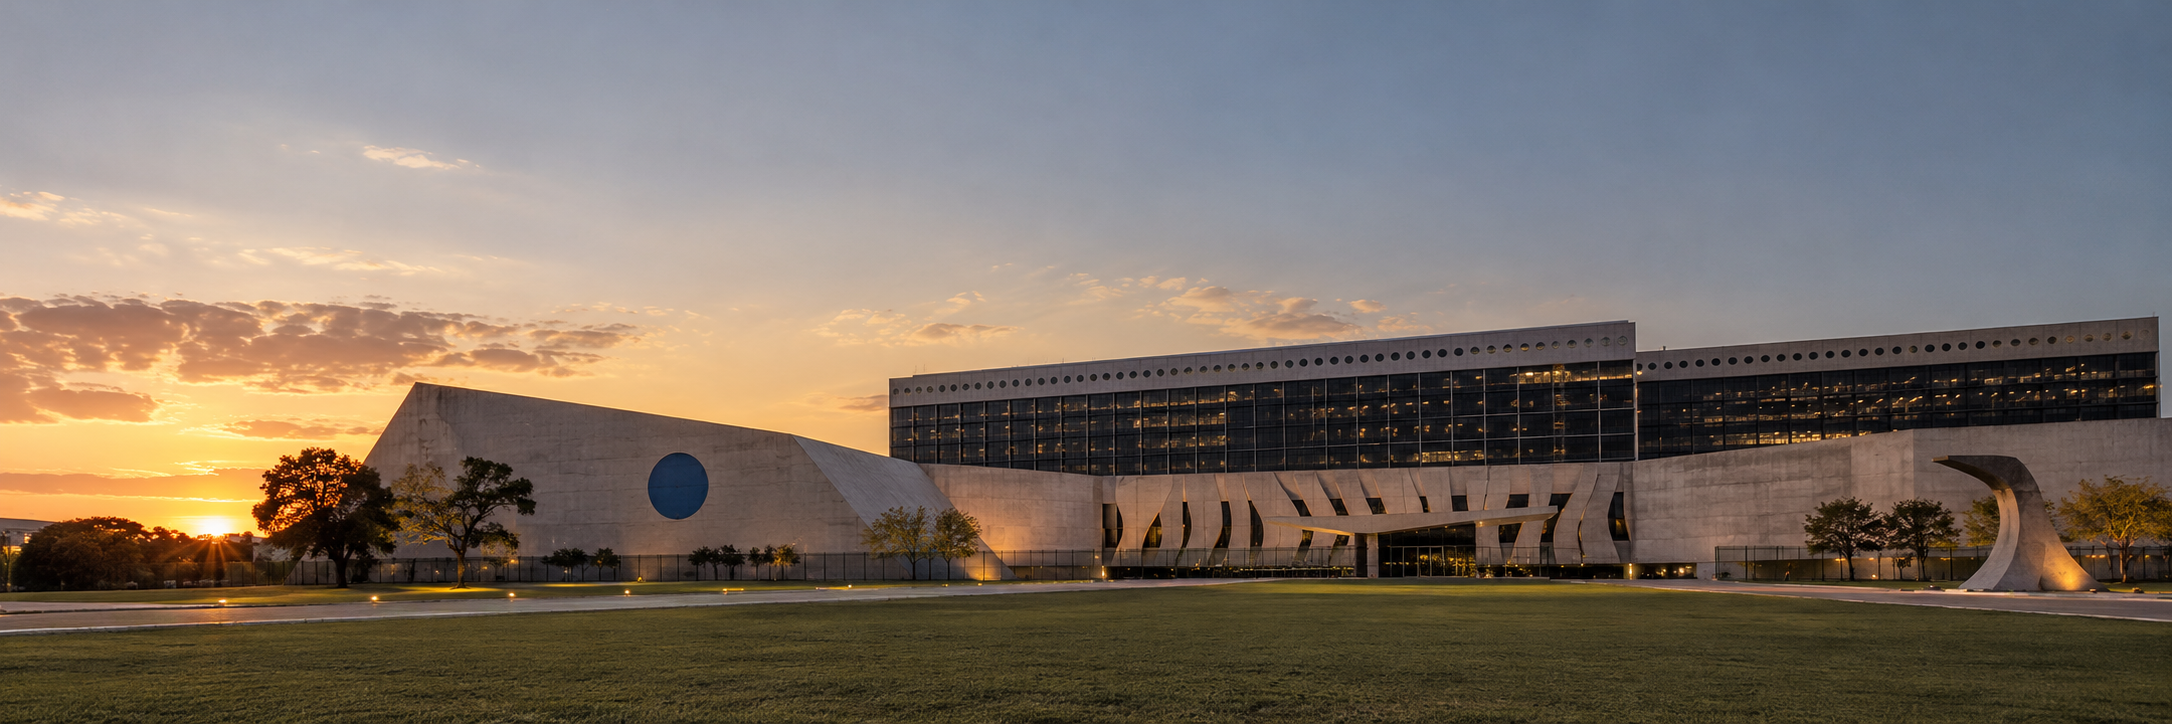
Fachada do STJ

Posted by & filed under Artigo.

Tese firmada no Tema 1.386 limita a prescrição às parcelas vencidas nos cinco anos anteriores ao ajuizamento da ação, mesmo quando o benefício foi negado na via administrativa

Dependentes de servidores públicos que tiveram o pedido de pensão por morte negado pela Administração não perdem o direito ao benefício pelo simples passar do tempo. Foi o que decidiu a Primeira Seção do Superior Tribunal de Justiça (STJ) ao julgar o Tema 1.386 dos recursos repetitivos.

Na prática, o prazo de cinco anos do Decreto nº 20.910/1932 passa a atingir apenas as prestações vencidas há mais de cinco anos antes do ajuizamento da ação, e não o próprio direito ao benefício.

O que estava em discussão

O caso partia de uma situação comum no serviço público: o dependente pede a pensão, a Administração nega e a ação judicial só é proposta anos depois. A dúvida era saber se, nesse cenário, a prescrição quinquenal do Decreto nº 20.910/1932 eliminaria o direito ao benefício como um todo ou alcançaria somente as parcelas mais antigas.

A distinção tem efeito direto sobre o resultado. Pela regra consolidada na Súmula 85 do STJ, nas relações de trato sucessivo com a Fazenda Pública, a prescrição atinge apenas as prestações anteriores ao quinquênio, desde que não tenha sido negado o próprio direito. Por isso, a negativa expressa do pedido era frequentemente apontada como o ponto a partir do qual o dependente perderia, de forma integral, o direito à pensão.
A tese fixada

O tema foi julgado nos Recursos Especiais nº 2.146.834 e 2.146.839, sob relatoria do Ministro Gurgel de Faria, com a fixação da seguinte tese:

“O direito à pensão por morte de servidor público não submete à prescrição do fundo de direito, ainda que haja prévio indeferimento administrativo, incidindo apenas na prescrição quinquenal sobre as prestações vencidas no período de cinco anos anterior ao ajuizamento da ação.”

Por se tratar de tese firmada em recurso repetitivo, o entendimento deve ser observado pelos juízes e tribunais em todo o país, inclusive nos processos que aguardavam a definição do tema.

Por que o direito não prescreve

O argumento central do voto foi a equiparação entre os regimes previdenciários. Ao julgar a ADI 6.096, o Supremo Tribunal Federal já havia afastado, no Regime Geral, prazos que extinguem o próprio direito ao benefício após indeferimento, cancelamento ou cessação, por considerá-los incompatíveis com a garantia constitucional da previdência social.

Para o STJ, não há razão para que o dependente de servidor público fique em posição pior. A pensão no regime próprio tem a mesma base constitucional do benefício pago pelo INSS, e admitir a perda definitiva do direito apenas no serviço público criaria uma diferença injustificada entre os dois sistemas.

A Seção também decidiu não modular os efeitos do julgamento. Como a orientação apenas estende ao serviço público o que o STF já havia firmado, e a jurisprudência anterior não era uniforme, não haveria expectativa legítima a proteger.

Reflexos para pensionistas de servidores públicos

Com a tese, cônjuges, companheiros, filhos e demais dependentes que tiveram o pedido de pensão negado há mais de cinco anos podem buscar o reconhecimento judicial do benefício. Nesse caso, serão devidas as parcelas dos cinco anos anteriores ao ajuizamento da ação, além das que se vencerem no curso do processo.

O entendimento alcança dependentes de servidores federais, estaduais e municipais, já que o Decreto nº 20.910/1932 rege a prescrição das dívidas da União, dos Estados e dos Municípios. A imprescritibilidade do fundo de direito, porém, não dispensa a comprovação dos requisitos do benefício, como a qualidade de dependente e as regras vigentes na data do óbito.

Dependentes de servidores que tiveram a pensão negada, ainda que há muitos anos, podem reunir a decisão administrativa e os documentos do pedido para avaliar a possibilidade de buscar o benefício na Justiça. Como cada mês de espera significa uma parcela a menos a recuperar, o tema merece atenção.

Com atuação dedicada ao direito dos servidores públicos e ao direito previdenciário, o Cassel Ruzzarin Advogados segue acompanhando os desdobramentos do Tema 1.386 e seus efeitos sobre os pedidos de pensão nos regimes próprios.

AUTORIA

 data-lazy-src=

tst

Posted by & filed under Notícia.

6ª Turma do Tribunal Superior do Trabalho afasta impedimento processual, anula multa aplicada à empresa e determina que o TRT da 8ª Região examine o recurso contra condenação trabalhista.

A 6ª Turma do Tribunal Superior do Trabalho (TST), em julgamento realizado em 26 de agosto de 2026, decidiu, por unanimidade, reconhecer a validade do recolhimento de custas processuais efetuado em instituição bancária não oficial, desde que comprovado o efetivo ingresso dos valores nos cofres públicos.

A decisão beneficiou a empresa Porto Tapajós Empreendimentos Imobiliários e Serviços Portuários Ltda., que havia sido impedida de ter seu recurso examinado pelo Tribunal Regional do Trabalho da 8ª Região (TRT8).

Origem da controvérsia e impedimento do recurso

O processo teve origem em reclamação trabalhista ajuizada por um mestre de obras, que buscava o reconhecimento de vínculo empregatício com a empresa, além do pagamento de verbas rescisórias, férias, 13º salário, FGTS e horas extras.

Em junho de 2025, a Vara do Trabalho de Itaituba, no Pará, reconheceu a relação de emprego entre julho de 2022 e julho de 2024 e condenou a empresa ao pagamento de diversas parcelas trabalhistas.

Inconformada, a empregadora apresentou recurso para contestar a condenação. Entretanto, o TRT8 deixou de examiná-lo porque o pagamento das custas processuais havia sido realizado por meio do Sicredi, instituição diferente do Banco do Brasil e da Caixa Econômica Federal, tradicionalmente indicados pelas normas administrativas da Justiça do Trabalho.

Custas pagas em banco não oficial

Ao analisar a controvérsia, o TST adotou entendimento favorável à superação de formalidades que não comprometam a finalidade do ato processual. Para o colegiado, quando o pagamento é realizado corretamente e os valores são destinados à União, a utilização de instituição bancária não oficial não constitui motivo suficiente para impedir o exame do recurso.

A decisão destacou os princípios da instrumentalidade das formas e da primazia do julgamento do mérito, com fundamento no artigo 277 do Código de Processo Civil e no artigo 789, § 1º, da Consolidação das Leis do Trabalho.

O Tribunal também ressaltou a necessidade de adequação dos procedimentos judiciais às inovações tecnológicas do sistema bancário, evitando que exigências formais desnecessárias restrinjam o acesso à Justiça.

Retorno ao TRT8 e afastamento da multa

Com esse entendimento, a 6ª Turma determinou o retorno do processo ao TRT8 para que o recurso apresentado pela empresa seja efetivamente julgado. O TST também anulou a decisão que havia rejeitado os esclarecimentos solicitados pela empregadora, afastando a multa de 2% anteriormente aplicada por suposto caráter protelatório.

A decisão representa uma vitória processual para a empresa, mas não modifica, por si só, o reconhecimento do vínculo empregatício nem os demais direitos trabalhistas estabelecidos na sentença de primeira instância. Essas questões ainda serão examinadas pelo Tribunal Regional.

O acórdão do TST transitou em julgado em 22 de setembro de 2026, e os autos foram remetidos ao TRT da 8ª Região em 30 de setembro de 2026, para continuidade do julgamento.

A controvérsia evidencia a importância de interpretar as exigências processuais de maneira compatível com a evolução dos meios de pagamento, privilegiando a solução efetiva dos conflitos e a análise do mérito das demandas.

Processo nº 0000372-77.2025.5.08.0113. 6ª Turma do Tribunal Superior do Trabalho. Relator: ministro Antônio Fabrício de Matos Gonçalves. Acórdão de 26 de agosto de 2026, publicado em 31 de agosto de 2026. Origem: Vara do Trabalho de Itaituba/PA e TRT da 8ª Região.

Direito Sindical

Posted by & filed under Notícia.

O Superior Tribunal de Justiça (STJ) deverá retomar, na próxima quarta-feira (14/10), o julgamento do Tema Repetitivo nº 1302, que discute a legitimidade de servidores públicos para executar individualmente sentenças coletivas obtidas por sindicatos.

A controvérsia envolve a possibilidade de todos os integrantes da categoria representada pelo sindicato promoverem o cumprimento individual de uma sentença coletiva, mesmo quando não são filiados à entidade ou não constam de lista apresentada durante o processo, desde que a decisão judicial não estabeleça limitação expressa.

Tema 1302 do STJ: retomada do julgamento

O julgamento teve início em 10 de junho de 2026, quando o Ministro Teodoro Silva Santos, relator do tema, apresentou voto favorável ao reconhecimento da legitimidade dos servidores integrantes da categoria para executar individualmente o título judicial, independentemente de constarem da relação de substituídos.

Na ocasião, o julgamento foi suspenso após pedido de vista do Ministro Paulo Sérgio Domingues.

Alcance das sentenças coletivas obtidas por sindicatos

A definição da matéria poderá produzir impactos significativos na execução de decisões coletivas, especialmente em situações nas quais a apresentação de listas de substituídos é utilizada como fundamento para restringir o alcance de direitos reconhecidos judicialmente.

Por se tratar de recurso repetitivo, o entendimento firmado pelo STJ deverá orientar a solução de processos que discutem a mesma questão jurídica, contribuindo para a uniformização da jurisprudência e para a segurança jurídica de servidores e entidades sindicais.

O Cassel Ruzzarin Advogados acompanhará a retomada do julgamento, atento aos possíveis desdobramentos da decisão para a efetividade das ações coletivas e a garantia dos direitos dos servidores públicos.

Equipe do Cassel Ruzzarin Advogados

Cassel Ruzzarin Advogados

Foto Justiça garante compensação de greve com férias-prêmio

Posted by & filed under Vitória.

Decisão afasta cobrança e protesto ao reconhecer o uso de saldo funcional para compensar ausências.

A Justiça de Minas Gerais reconheceu o direito de ex-servidor público de utilizar saldo de férias-prêmio para compensar ausências decorrentes de movimento grevista. Com a compensação, foram afastadas a cobrança feita pela Administração e o protesto relacionado à dívida.

Saldo funcional e previsão de compensação

Após participar da greve, o servidor deixou o cargo com saldo de férias-prêmio ainda registrado em seus assentamentos funcionais. Naquele período, norma do próprio Tribunal admitia o uso desse benefício para compensar os dias não trabalhados.

Cobrança afastada e indenização por danos morais

A decisão considerou que a Administração não poderia cobrar pelas ausências e, ao mesmo tempo, impedir a utilização do saldo de férias-prêmio previsto para essa finalidade. Na prática, o reconhecimento permite regularizar a situação do servidor, afastar a cobrança e retirar o protesto. A Justiça também reconheceu o direito à indenização pelos danos morais decorrentes do registro indevido.

Coerência na aplicação dos direitos funcionais

Para Débora Oliveira, do Cassel Ruzzarin Advogados, a decisão reforça a importância de a Administração Pública observar os direitos funcionais dos servidores.

“Quando existe saldo funcional suficiente para solucionar uma pendência e a própria regulamentação admite essa compensação, a Administração deve agir de forma coerente. A decisão protege o direito do servidor e impede a manutenção de uma cobrança incompatível com essa realidade”, afirma.

Débora Oliveira, do Cassel Ruzzarin Advogados

Débora Oliveira

Cassel Ruzzarin Advogados

A sentença foi proferida em primeira instância e ainda cabe recurso.

Policial federal garante abono de permanência após reconhecimento de tempo especial

Posted by & filed under Vitória.

Decisão reconheceu que o tempo de serviço prestado anteriormente em cargo efetivo municipal deve ser considerado para fins previdenciários quando não houve interrupção do vínculo com o serviço público.

A 9ª Turma do Tribunal Regional Federal da 1ª Região (TRF1) reconheceu, por unanimidade, o direito de um agente da Polícia Federal de permanecer submetido ao regime previdenciário anterior à instituição da previdência complementar dos servidores públicos federais. Com a decisão, foi afastada a submissão automática do servidor ao regime da Funpresp-Exe.

Do cargo municipal à Polícia Federal

Antes de ingressar na Polícia Federal, o servidor ocupava cargo efetivo no Município de Governador Valadares, em Minas Gerais. O vínculo municipal teve início em 15 de março de 2004, e a posse no cargo de agente da Polícia Federal ocorreu em 28 de fevereiro de 2013, sem interrupção entre os dois vínculos com a Administração Pública.

Apesar dessa continuidade, a Administração considerou apenas a data de ingresso no cargo público federal para definir o regime previdenciário aplicável. Com isso, o servidor foi submetido às regras instituídas pela Lei nº 12.618/2012, que criou o regime de previdência complementar para os servidores públicos federais.

A ação buscou justamente o reconhecimento de que o período anteriormente prestado ao Município deveria ser considerado como tempo de serviço público para a definição do regime previdenciário. O pedido havia sido rejeitado em primeira instância, mas a sentença foi integralmente reformada pelo TRF1.

O vínculo anterior também integra o serviço público

Ao analisar o caso, o Tribunal destacou que a Constituição Federal assegura tratamento específico ao servidor que já havia ingressado no serviço público antes da instituição do regime de previdência complementar. Para a 9ª Turma, a expressão “serviço público” não deve ser limitada ao serviço público federal, abrangendo também vínculos anteriores mantidos com Estados e Municípios, desde que não tenha ocorrido interrupção.

O acórdão também ressaltou que essa interpretação está de acordo com o art. 40 da Constituição Federal e com o art. 100 da Lei nº 8.112/1990, que não estabelecem distinção, para essa finalidade, entre serviço público federal, estadual ou municipal.

Permanência no regime anterior e regularização previdenciária

Com esse entendimento, o TRF1 reconheceu o direito ao cômputo do período trabalhado no Município de Governador Valadares como tempo de serviço público e assegurou ao agente da Polícia Federal a permanência no regime previdenciário anterior à Lei nº 12.618/2012. A decisão também determinou a adoção das providências administrativas necessárias para a regularização da situação previdenciária do servidor.

A preservação da trajetória funcional

Para o advogado Pedro Rodrigues, do Escritório Cassel Ruzzarin, que atua na defesa do servidor, a decisão é relevante por reafirmar que a mudança de ente federativo não apaga a trajetória funcional anterior do servidor.

“O acórdão reconhece que, havendo continuidade no serviço público, o vínculo anterior com outro ente da Federação deve ser considerado para a definição do regime previdenciário aplicável. Trata-se de uma proteção importante para servidores que passaram de cargos estaduais ou municipais para cargos federais sem interrupção do vínculo”, destaca.

Pedro Rodrigues, sócio do Cassel Ruzzarin Advogados

Pedro Rodrigues

Sócio do Cassel Ruzzarin Advogados

Julgamento unânime pela 9ª Turma

A decisão foi proferida de forma unânime pela 9ª Turma do TRF1, que reformou integralmente a sentença anterior e acolheu os pedidos apresentados pelo servidor. O acórdão disponibilizado não informa eventual trânsito em julgado ou a apresentação de novos recursos após o julgamento.

TRF5 impede redução de quintos incorporados de servidor aposentado

Posted by & filed under Vitória.

Decisão impede redução de parcelas incorporadas à remuneração e assegura o pagamento das diferenças devidas.


A 5ª Turma do Tribunal Regional Federal da 5ª Região (TRF5) manteve decisão que assegura a servidor público federal aposentado o restabelecimento integral de parcelas de quintos e décimos incorporadas à sua remuneração. Por unanimidade, o colegiado afastou a revisão promovida pela Administração e garantiu a preservação das parcelas anteriormente recebidas, além do pagamento das diferenças decorrentes da redução.

A revisão que reduziu os proventos do servidor

As vantagens foram incorporadas ao longo da carreira em razão do exercício de funções comissionadas. Anos depois, a Administração reviu essas parcelas, alterando critérios de cálculo, reduzindo frações e determinando que parte delas fosse absorvida por reajustes futuros. As mudanças provocaram redução nos proventos do servidor.

Prazo de revisão e proteção da decisão judicial definitiva

Ao analisar o caso, o TRF5 reconheceu que parte das vantagens estava consolidada há décadas e já não poderia ser revista pela Administração. O Tribunal considerou o prazo legal para a revisão de atos administrativos favoráveis e destacou que uma nova interpretação não pode ser aplicada retroativamente para modificar situação funcional consolidada de boa-fé.

Quanto às demais parcelas, a decisão reconheceu que o direito estava protegido por decisão judicial definitiva. Por esse motivo, a Administração não poderia reduzir as frações incorporadas nem determinar sua absorção por reajustes posteriores.

Restabelecimento das parcelas e pagamento das diferenças

Na prática, o julgamento garante o restabelecimento das parcelas nos critérios anteriormente reconhecidos e impede sua redução ou absorção. Também foi mantido o direito ao recebimento das diferenças remuneratórias decorrentes da revisão administrativa.

Para Moara Gomes, a decisão reforça garantias importantes para os servidores públicos.

“A Administração não pode, décadas depois, alterar critérios remuneratórios consolidados de boa-fé, nem afastar administrativamente direitos assegurados por decisão judicial definitiva”, afirma.

Moara Gomes, sócia do Cassel Ruzzarin Advogados

Moara Gomes

Sócia do Cassel Ruzzarin Advogados

Martelo de juiz apoiado sobre a base de madeira

Posted by & filed under Vitória.

Justiça Federal reconhece que essas parcelas devem ser consideradas no pagamento da licença-prêmio não usufruída.

A Justiça Federal da 2ª Região reconheceu o direito de servidor público de incluir o abono de permanência e o auxílio-alimentação no cálculo da licença-prêmio não usufruída e convertida em pecúnia. A decisão determina que o benefício seja calculado com base na remuneração recebida no momento da aposentadoria, com o pagamento das diferenças devidas.

A remuneração considerada no cálculo

A medida corrige o cálculo adotado pela Administração Pública para indenizar a licença-prêmio. O entendimento considera que parcelas de caráter permanente recebidas pelo servidor durante a atividade devem integrar a base utilizada para calcular o benefício.

Na prática, a decisão impede que o valor da licença-prêmio indenizada seja reduzido pela exclusão do abono de permanência e do auxílio-alimentação. Com o recálculo, o servidor tem direito às diferenças decorrentes da inclusão dessas parcelas.

Parcelas permanentes e verbas transitórias

A decisão segue entendimento do Superior Tribunal de Justiça (STJ) de que o cálculo da licença-prêmio convertida em pecúnia deve considerar as parcelas permanentes recebidas pelo servidor em atividade, com exclusão das verbas de caráter transitório.

Indenização correspondente à remuneração do servidor

Para Aracéli Rodrigues, sócia do Cassel Ruzzarin Advogados, a decisão reforça a necessidade de que a indenização corresponda à remuneração efetivamente recebida pelo servidor.

“O reconhecimento desse direito assegura que parcelas permanentes da remuneração sejam consideradas no cálculo da licença-prêmio não usufruída, garantindo maior correspondência entre o benefício e a remuneração do servidor no momento da aposentadoria”, afirma.

Aposentados com moléstia grave garantem isenção de IR sobre Benefício Especial

Posted by & filed under Vitória.

Decisão reconhece que a ausência de sintomas ou de recidiva de doença grave não pode, por si só, impedir o reconhecimento da isenção.

A Turma Nacional de Uniformização dos Juizados Especiais Federais (TNU) acolheu recurso em ação que discute a isenção do Imposto de Renda sobre proventos de aposentadoria de pessoa diagnosticada com doença grave. A decisão afastou a exigência de sintomas atuais ou de recidiva da enfermidade como condição para o reconhecimento do direito.

A exigência afastada pela TNU

A isenção havia sido afastada porque a doença, embora diagnosticada antes da aposentadoria, não apresentava sintomas no momento da passagem para a inatividade. Ao analisar o caso, a TNU concluiu que esse fundamento contraria entendimento consolidado pelo Superior Tribunal de Justiça (STJ), segundo o qual não é necessária a demonstração da contemporaneidade dos sintomas nem da recidiva da doença.

Isenção quando a doença é anterior à aposentadoria

O entendimento representa uma proteção relevante para aposentados e pensionistas com doenças graves previstas em lei. Na prática, o fato de a enfermidade estar controlada ou não apresentar sintomas atuais não impede, por si só, a isenção do Imposto de Renda. A decisão também reconheceu que, quando a doença é anterior à aposentadoria, o benefício fiscal pode alcançar os proventos desde o início da aposentadoria.

“Esse entendimento reafirma que a proteção assegurada às pessoas com doenças graves não está condicionada à manifestação atual dos sintomas. A decisão traz segurança jurídica ao afastar uma exigência que não encontra respaldo na jurisprudência consolidada”, destaca Pedro Rodrigues, do Cassel Ruzzarin Advogados.

O caso será julgado novamente pela Turma Recursal

Com o acolhimento do recurso, a decisão anterior foi anulada e o caso deverá ser julgado novamente pela Turma Recursal, que deverá observar o entendimento firmado sobre a desnecessidade de sintomas atuais ou de recidiva da doença.

Posted by & filed under Vitória.

Aposentados e pensionistas representados pelo SINTRAJUF/PE receberão as diferenças do cálculo da conversão em pecúnia

Os servidores do Poder Judiciário Federal em Pernambuco conquistaram o direito de ter o abono de permanência, o auxílio-alimentação e o auxílio-saúde computados na base de cálculo da licença-prêmio convertida em pecúnia. O acordo do Sintrajuf/PE firmado com a União foi homologado pela Justiça Federal em Pernambuco, na ação civil coletiva ajuizada pelo sindicato.

As parcelas incluídas na base de cálculo

A controvérsia nasceu do critério de cálculo adotado pela Administração. Ao converter em dinheiro a licença-prêmio não gozada, o órgão considerava apenas parte da remuneração e deixava de fora parcelas que o servidor recebia todos os meses até se aposentar. O sindicato sustentou que essas rubricas integram a remuneração para esse fim. O acordo reconheceu a inclusão delas, com correção monetária e juros de mora.

Quem será beneficiado pelo acordo

O ganho é real e chega em dinheiro. Os beneficiários recebem a complementação do que já foi pago a menor, apurada a partir da ficha financeira do mês imediatamente anterior à aposentadoria. O acordo alcança os aposentados a partir de 6 de outubro de 2020, os que ainda vierem a se aposentar e os respectivos pensionistas.

Ana Roberta Almeida, que acompanhou o caso, destaca que a solução consensual abrevia anos de litígio e entrega ao servidor aquilo que a lei já lhe assegurava.

Os próximos passos para a execução do acordo

A homologação forma título executivo judicial, de modo que a decisão é definitiva. O SINTRAJUF/PE divulgará em breve aos filiados as informações e o procedimento necessário para iniciar a execução do acordo.

Servidor público aposentado analisa cobrança de parcelas previdenciárias prescritas

Posted by & filed under Vitória.

2ª Turma reconheceu que falha no sistema administrativo não pode resultar em cobrança de auxílio-alimentação e auxílio pré-escolar recebidos de boa-fé por servidor público federal.

O Tribunal Regional Federal da 1ª Região (TRF1) manteve decisão que impediu a União de exigir de servidor público federal a devolução de valores pagos a título de auxílio-alimentação e auxílio pré-escolar. O colegiado concluiu que os pagamentos decorreram de erro operacional exclusivo da própria Administração e foram recebidos de boa-fé pelo servidor.

A falha administrativa que deu origem à cobrança

O caso teve origem após a Administração constatar que os benefícios continuaram sendo pagos durante período de licença para tratamento da própria saúde superior a 730 dias. A partir disso, foi instaurada cobrança administrativa para reposição dos valores ao erário, com possibilidade de descontos diretamente nos proventos do servidor.

Na ação judicial, demonstrou-se que a continuidade dos pagamentos não decorreu de qualquer conduta do servidor. Segundo reconhecido no próprio procedimento administrativo, houve falha no sistema de pessoal, que não suspendeu automaticamente as parcelas após o período previsto na legislação.

A sentença de primeira instância anulou a cobrança e determinou que a Administração se abstivesse de realizar descontos. A União recorreu, sustentando que, por se tratar de erro operacional, os valores deveriam ser restituídos.

Boa-fé do servidor e confiança na regularidade dos pagamentos

Ao analisar o caso, porém, o TRF1 destacou que não houve requerimento indevido, fraude ou qualquer comportamento do servidor destinado a provocar ou prolongar os pagamentos. Para o Tribunal, o recebimento habitual das parcelas no contracheque criou uma legítima expectativa de regularidade, especialmente porque o equívoco decorreu exclusivamente do sistema utilizado pela própria Administração.

O acórdão também considerou os entendimentos firmados pelo Superior Tribunal de Justiça nos Temas 531 e 1.009. Como a ação foi ajuizada em julho de 2018, antes do marco temporal estabelecido na modulação dos efeitos do Tema 1.009, o colegiado aplicou a proteção conferida à boa-fé do servidor e reconheceu a impossibilidade de restituição das verbas.

A decisão ressaltou, ainda, os princípios da segurança jurídica, da proteção da confiança legítima e da boa-fé objetiva, concluindo que não seria razoável exigir que o servidor identificasse, por conta própria, uma falha interna relacionada ao controle administrativo de sua licença e à continuidade das rubricas em folha.

A avaliação da defesa

Para Daniel Hilário, advogado que integra o Escritório Cassel Ruzzarin e atuou na defesa do servidor, o julgamento reforça uma proteção importante aos servidores que recebem valores em razão de falhas exclusivamente administrativas.

“A decisão reafirma que a Administração não pode transferir ao servidor as consequências de um erro que ela própria produziu, sobretudo quando não há qualquer participação do beneficiário e os valores foram recebidos de boa-fé”, destaca.

Cobrança e descontos afastados por unanimidade

Por unanimidade, o TRF1 negou o recurso da União e manteve a decisão favorável ao servidor, afastando a cobrança e os descontos relacionados aos valores de auxílio-alimentação e auxílio pré-escolar. O acórdão também fixou honorários recursais em favor da defesa.

Processo nº 1014445-93.2018.4.01.3400 — Tribunal Regional Federal da 1ª Região, 2ª Turma. Acórdão assinado em 10 de setembro de 2026.