Foto Empregado público garante teletrabalho no exterior para acompanhar cônjuge

Posted by & filed under Vitória.

Decisão assegura continuidade do trabalho remoto sem prejuízo à atividade profissional

A Justiça do Trabalho assegurou a empregado público da Caixa Econômica Federal o direito de manter o teletrabalho integral no exterior para acompanhar cônjuge em missão oficial. A decisão garante a continuidade das atividades profissionais sem prejuízo à remuneração e à unidade familiar.

O empregado já exercia suas funções em regime remoto, com atividades compatíveis com o trabalho à distância e desempenho satisfatório. Ao solicitar a prorrogação do teletrabalho durante o período da missão do cônjuge, o pedido foi negado com base em alteração normativa interna.

Ao analisar o caso, o Judiciário reconheceu que não houve demonstração de prejuízo ao serviço e que as atividades podem ser desempenhadas de forma remota com eficiência. Também destacou a proteção constitucional à família, entendendo que não é razoável impor o afastamento quando há alternativa viável.

A decisão considerou ainda que a legislação assegura medidas para acompanhamento de cônjuge deslocado no interesse da Administração, devendo essa proteção ser aplicada de forma compatível com a realidade do teletrabalho.

Na prática, o entendimento permite que o empregado mantenha suas funções de forma remota no exterior, conciliando a vida profissional e familiar sem necessidade de afastamento.

Segundo o advogado Pedro Rodrigues, do Cassel Ruzzarin Advogados, a decisão reforça a necessidade de equilíbrio na atuação administrativa. “Quando o trabalho remoto é viável e não há prejuízo ao serviço, a proteção à família deve ser respeitada”, destacou.

A decisão ainda pode ser analisada em instâncias superiores, mas mantém assegurado o teletrabalho internacional enquanto durar a missão do cônjuge.

Foto Jornada reduzida é mantida para servidor acompanhar tratamento de filho com autismo

Posted by & filed under Vitória.

Decisão impede plantões incompatíveis com a redução da carga horária concedida para acompanhamento do tratamento do filho.

Desembargador Tribunal de Justiça do Estado do Rio de Janeiro manteve decisão que assegura a um servidor público o direito de cumprir jornada reduzida para acompanhar o tratamento do filho com Transtorno do Espectro Autista (TEA). O entendimento reconheceu como abusiva a designação para plantões que extrapolavam a carga horária já reconhecida..

O servidor havia obtido administrativamente a redução de 50% da jornada em razão da necessidade de acompanhar as terapias do filho. Apesar disso, passou a ser convocado para plantões que comprometiam o cumprimento da carga horária reduzida e o acompanhamento do tratamento, cuja necessidade foi comprovada por documentação médica.

Ao analisar o caso, o relator concluiu que as convocações contrariavam o direito já concedido ao servidor. A decisão reconheceu que a redução da jornada deve ser observada também na organização das escalas, para que a medida produza efeitos concretos e permita o acompanhamento do filho.

Na prática, o resultado reconheceu como abusiva a designação que extrapolava a jornada reduzida e manteve sua anulação, permitindo ao servidor conciliar o exercício de suas funções com a assistência necessária ao filho durante o tratamento.

Segundo Aracéli Rodrigues, do Cassel Ruzzarin Advogados, a decisão reforça que a redução da jornada deve ser efetivamente respeitada pela Administração. “Não basta reconhecer formalmente a jornada reduzida se a organização das escalas impede, na prática, que o servidor acompanhe o tratamento do filho. A decisão assegura a efetividade desse direito e a proteção à família”, destacou.

Com a manutenção da decisão, foi preservada a jornada reduzida do servidor e mantida a anulação da designação que extrapolava os limites dessa carga horária.

Servidora publica assinando requerimento administrativo sobre a mesa do escritorio

Posted by & filed under Atuação.

SINAIT ajuíza ação que busca afastar tributação sobre parcela recebida por Auditores-Fiscais do Trabalho que possuem direito à isenção por doença grave

O Sindicato Nacional dos Auditores Fiscais do Trabalho – SINAIT ajuizou ação coletiva para afastar a incidência do Imposto de Renda sobre o Benefício Especial previsto na Lei nº 12.618/2012, em favor dos Auditores-Fiscais do Trabalho que se aposentaram ou vierem a se aposentar em decorrência de doença grave prevista no art. 6º, XIV, da Lei nº 7.713/1988.

O Benefício Especial é devido aos servidores que optaram pela migração do Regime Próprio de Previdência Social (RPPS) para o Regime de Previdência Complementar. A parcela busca compensar as contribuições previdenciárias realizadas, antes da migração, sobre valores superiores ao teto do Regime Geral de Previdência Social, que deixaram de repercutir integralmente na aposentadoria após a mudança de regime.

Na ação, o SINAIT demonstra que a cobrança do imposto de renda é indevida. O primeiro fundamento decorre da própria natureza compensatória do Benefício Especial, que não representa acréscimo patrimonial. O segundo, especificamente em relação aos aposentados com doença grave, decorre da vinculação da parcela aos proventos de aposentadoria, que são isentos do imposto de renda nas hipóteses previstas na Lei nº 7.713/1988.

A parcela não constitui nova riqueza, mas mecanismo destinado a compensar parcialmente os servidores pelas contribuições realizadas ao RPPS antes da migração. No mesmo sentido, decisões judiciais destacadas na ação reconhecem que, independentemente da natureza jurídica atribuída à parcela, sua vinculação aos proventos de aposentadoria faz com que também seja alcançada pela isenção.

Para o advogado Rudi Cassel, sócio do escritório Cassel Ruzzarin Advogados, que representa o sindicato, “a isenção reconhecida aos proventos de aposentadoria dos servidores com doença grave deve alcançar também o Benefício Especial, que está diretamente vinculado à inatividade e possui finalidade compensatória. Além do depósito em juízo dos valores controversos, a ação veicula pedido de restituição do tributo indevidamente retido nos últimos cinco anos, devidamente corrigido e acrescido de juros.

Com a medida, o SINAIT reafirma sua atuação na defesa dos direitos dos Auditores-Fiscais do Trabalho, buscando assegurar aos aposentados com doença grave a integralidade da isenção tributária.

Foto Lançamento de obra sobre políticas públicas, trabalho e emprego

Posted by & filed under Evento.

Rudi Cassel e Letícia Kaufmann, sócios do Cassel Ruzzarin Advogados, participaram, em Brasília, do lançamento do livro O Modelo Brasileiro de Políticas Públicas Referenciadas no Trabalho e Emprego, de autoria do ministro do Tribunal Superior do Trabalho Mauricio Godinho Delgado.

Realizado no Tribunal Superior do Trabalho, o evento reuniu integrantes da magistratura, da advocacia e do meio jurídico para a apresentação da obra, que aborda a construção e a importância das políticas públicas relacionadas ao trabalho e ao emprego no Brasil, além de seus reflexos sociais e institucionais.

A participação no lançamento integra a agenda institucional do Cassel Ruzzarin Advogados e o acompanhamento de discussões relevantes sobre Direito do Trabalho, políticas públicas e relações de trabalho.

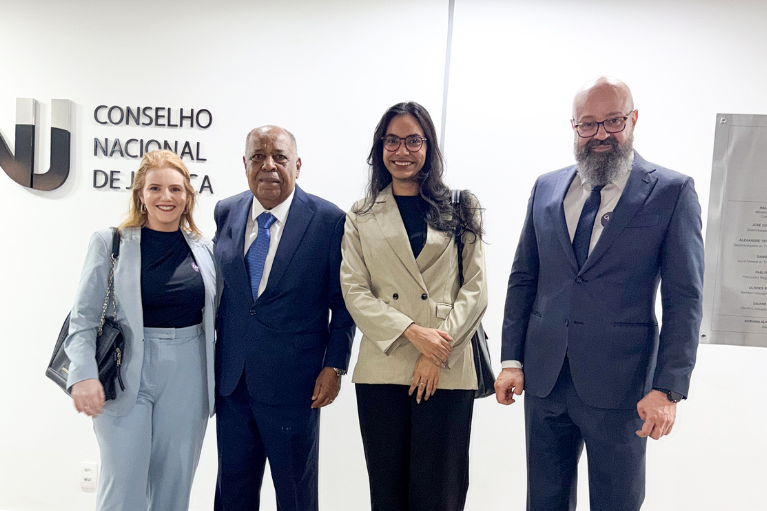
Foto Posse de Benedito Gonçalves na Corregedoria Nacional de Justiça marca início de nova gestão no CNJ

Posted by & filed under Evento.

Rudi Cassel, Letícia Kaufmann e Sandryelle Alves, sócios do Cassel Ruzzarin Advogados, acompanharam a solenidade realizada em Brasília.

O ministro do Superior Tribunal de Justiça (STJ) Benedito Gonçalves tomou posse, em 25 de agosto, como corregedor nacional de Justiça para o biênio 2026–2028. A cerimônia foi realizada na sede do Conselho Nacional de Justiça (CNJ), em Brasília.

Os sócios Rudi Cassel, Letícia Kaufmann e Sandryelle Alves, do Cassel Ruzzarin Advogados, acompanharam a solenidade, que marcou o início de uma nova gestão na Corregedoria Nacional de Justiça, órgão com papel relevante na fiscalização, na orientação e no aperfeiçoamento da atividade judiciária.

A Corregedoria também participa de debates que repercutem sobre o funcionamento dos tribunais, a gestão administrativa e a atuação de magistrados e servidores. Nos primeiros indicativos da nova gestão, Benedito Gonçalves sinalizou atenção a temas ligados à eficiência, à integridade, à gestão e ao uso de novas tecnologias no Poder Judiciário.

Para Letícia Kaufmann, o início desse novo ciclo merece acompanhamento diante da crescente centralidade do CNJ em discussões que ultrapassam a esfera disciplinar e alcançam questões estruturais do Judiciário, como políticas de integridade, funcionamento dos tribunais e uso de inteligência artificial.

O Cassel Ruzzarin Advogados acompanha de forma permanente as atividades do CNJ e os desdobramentos de suas decisões e políticas institucionais, especialmente aquelas com impacto sobre o serviço público e o funcionamento do Poder Judiciário.

Foto Cassel Ruzzarin Advogados participa do III Congresso Brasileiro de Direito Administrativo Sancionado

Posted by & filed under Evento.

Evento realizado em Brasília reuniu especialistas para debater atividade sancionatória, governança, integridade pública e atuação da Administração.

O Cassel Ruzzarin Advogados participou do III Congresso Brasileiro de Direito Administrativo Sancionador (CBDAS), realizado nos dias 20 e 21 de agosto, em Brasília. O encontro reuniu especialistas, profissionais e representantes de instituições para discutir temas atuais relacionados ao exercício do poder sancionador pela Administração Pública.

Representaram o escritório Nathália Oliveira, Pedro Rodrigues, Bianca Brito, Letícia Kaufmann, Lívia Queiroz e Sandryelle Alves, que acompanharam os debates ao longo da programação.

Governança, integridade e atividade sancionatória

Além de acompanhar o Congresso, o Cassel Ruzzarin Advogados integrou a programação acadêmica. Letícia Kaufmann, sócia do escritório, presidiu a mesa do Painel 7, “Governança e integridade pública: aplicação e impacto na atividade sancionatória”, com a participação de Marcos Lindenmayer, Cláudia Tomelin e Dinah Nazaret.

O painel abordou os impactos do Direito Administrativo Sancionador para além da aplicação de penalidades. Entre as reflexões apresentadas esteve a importância de compreender os processos administrativos também como instrumentos capazes de fornecer elementos para o aperfeiçoamento da atuação estatal e para a formulação de políticas públicas.

Letícia destacou que os efeitos da atividade sancionatória não se restringem à Administração Pública ou aos agentes públicos, mas podem alcançar toda a sociedade. Como ressaltou, “talvez o mais importante que se possa extrair do DAS não é a sanção”.

Perspectiva de gênero e o lugar da vítima

Outro ponto discutido foi a aplicação da perspectiva de gênero nos procedimentos disciplinares e a posição ocupada pela vítima nesses processos.

Letícia chamou atenção para situações em que a vítima está na origem da denúncia, mas não integra formalmente a relação processual, estabelecida entre a Administração Pública e o acusado. Essa realidade pode gerar questões relevantes, inclusive quanto ao acesso da vítima ao procedimento.

A participação no III CBDAS integra o acompanhamento do Cassel Ruzzarin Advogados aos debates relacionados ao Direito Administrativo, aos órgãos de controle e às questões que podem repercutir sobre agentes e servidores públicos.

O escritório agradece ao IDASAN pelo convite e pela oportunidade de contribuir com a programação e com o diálogo sobre os desafios contemporâneos do Direito Administrativo Sancionador.

Foto FENASSOJAF pede ao CJF restabelecimento das regras de sobreaviso na Justiça Federal

Posted by & filed under Atuação.

Entidade requer reativação provisória da regulamentação até a conclusão dos estudos para edição de novo regramento

A Associação Nacional dos Oficiais de Justiça Avaliadores Federais (FENASSOJAF) apresentou Pedido de Providências ao Conselho da Justiça Federal (CJF) para requerer o restabelecimento provisório das regras que disciplinavam o regime de sobreaviso na Justiça Federal. A entidade busca suprir a lacuna normativa decorrente da suspensão, pela Resolução CJF nº 984/2026, das disposições incluídas pela Resolução CJF nº 973/2025, até que seja editada nova regulamentação sobre a matéria.

A entidade sustenta que, embora a suspensão tenha sido justificada pela necessidade de realização de estudos e debates técnicos adicionais, já transcorreram mais de quatro meses sem informações sobre o andamento dos trabalhos ou previsão para sua conclusão. Enquanto isso, os Oficiais de Justiça permanecem sujeitos a situações de disponibilidade sem a disciplina específica que estabeleça limites, procedimentos e formas de compensação. Por isso, a entidade requer a reativação provisória das regras, com exceção do dispositivo que limitava a 24 horas a duração de cada convocação para o plantão de sobreaviso.

Segundo o advogado Lucas de Almeida, do escritório Cassel Ruzzarin, que representa a Associação, “a suspensão da regulamentação não pode resultar em um vácuo normativo indefinido enquanto os servidores permanecem sendo convocados para ficar à disposição sem qualquer contraprestação”.

Para o Presidente da FENASSOJAF, Fábio da Maia, “a medida busca assegurar segurança jurídica para os Oficiais de Justiça e para a própria Administração até que o CJF conclua os estudos e estabeleça a nova disciplina”.

No Pedido de Providências, a FENASSOJAF também solicita informações sobre o processo em que são realizados os estudos, o estágio atual das discussões e eventual cronograma para sua conclusão. A entidade requer, ainda, sua habilitação como interessada no procedimento, com acesso aos autos e possibilidade de apresentar subsídios técnicos para a elaboração da nova regulamentação

Foto Mantida a suspensão de desconto em duplicidade do SASSEPE

Posted by & filed under Vitória.

Decisão garante que a contribuição para o plano de saúde incida sobre apenas um vínculo e determina a restituição dos descontos indevidos.

A Justiça de Pernambuco reconheceu o direito de uma servidora pública estadual, associada à APMCPM-PE e com dois vínculos com o Estado, de não ter a contribuição para o SASSEPE descontada das duas remunerações. A decisão determina que o desconto incida sobre apenas um dos vínculos e também assegura a restituição dos valores cobrados indevidamente, observada a prescrição de cinco anos.

A decisão considera que, nos planos de saúde estatutários de adesão facultativa, a contribuição para o custeio da assistência à saúde deve incidir sobre apenas um dos vínculos mantidos pelo servidor. O entendimento também está alinhado à jurisprudência do Supremo Tribunal Federal e do Tribunal de Justiça de Pernambuco sobre a impossibilidade de cobrança em duplicidade.

Na prática, a medida impede que servidores que acumulam cargos públicos paguem duas vezes pelo mesmo serviço de assistência à saúde. A Justiça determinou a suspensão do desconto sobre a remuneração de menor valor e reconheceu o direito à devolução dos valores descontados indevidamente, respeitado o período de cinco anos.

Segundo Moara Gomes, sócia do Cassel Ruzzarin Advogados, “a decisão reforça a proteção dos servidores que acumulam cargos públicos e assegura que a contribuição para o SASSEPE corresponda a uma única cobertura de assistência à saúde.”

A decisão ainda está sujeita a recurso.

TCU define limites para quintos, VPNI e acumulação com subsídio

Posted by & filed under Informe.

Decisões recentes preservam situações constituídas sob regimes jurídicos anteriores, mas reforçam limites à acumulação de vantagens e ampliam a importância das decisões judiciais coletivas na análise de aposentadorias.

O Tribunal de Contas da União (TCU) vem consolidando, ao longo de 2026, uma série de entendimentos relevantes sobre quintos, décimos, vantagem pessoal nominalmente identificada (VPNI) e parcela “opção”. Julgamentos recentes mostram que a análise dessas vantagens exige cada vez mais a consideração do momento em que o direito foi constituído, da existência de decisão judicial e da natureza das parcelas percebidas pelo servidor.

Um dos primeiros precedentes relevantes foi o Acórdão nº 2.795/2026, no qual o TCU reconheceu a licitude da percepção de quintos ou décimos calculados com base em função posteriormente transformada, reclassificada ou reestruturada.

Para isso, o Tribunal estabeleceu dois requisitos: a transformação da função deve ter ocorrido antes da Lei nº 9.527/1997, que extinguiu a incorporação de quintos e décimos e converteu as parcelas já incorporadas em VPNI, e deve ser preservada a correspondência entre a função transformada e aquela efetivamente exercida pelo servidor.

O entendimento evita que alterações posteriores na estrutura administrativa produzam, por si sós, a perda de vantagem regularmente constituída segundo a legislação então vigente.

Outra controvérsia foi enfrentada no Acórdão nº 3.143/2026, envolvendo membros do Ministério Público da União remunerados por subsídio.

Nesse caso, o TCU reafirmou que quintos, décimos e parcela “opção” não podem, como regra, ser percebidos cumulativamente com o subsídio, diante da exigência constitucional de remuneração em parcela única.

O Tribunal, contudo, observou a modulação estabelecida pelo Supremo Tribunal Federal na ADI nº 3.834. Assim, quando não houver decisão judicial transitada em julgado assegurando situação diversa, a percepção dessas vantagens cumulativamente com o subsídio ficou resguardada somente até 4 de setembro de 2024, respeitado o teto constitucional e dispensada a devolução dos valores recebidos de boa-fé até esse marco.

Parcela “opção” e quintos ganham novo capítulo no TCU

A evolução mais significativa, porém, ocorreu posteriormente, no julgamento do incidente de uniformização de jurisprudência instaurado no TC 005.701/2021-0.

Por meio do Acórdão nº 2.260/2026-Plenário, o TCU enfrentou divergência interna sobre os efeitos de decisão coletiva obtida pelo Sindicato dos Servidores do Poder Judiciário e do Ministério Público da União no Distrito Federal (Sindjus/DF) em relação a aposentadorias contendo a chamada parcela “opção”.

O Tribunal reconheceu a necessidade de observar a decisão judicial coletiva em relação aos servidores por ela abrangidos cujos atos de aposentadoria tenham sido publicados até 19 de julho de 2019, data de publicação do Acórdão nº 1.599/2019-Plenário, que representou mudança na orientação administrativa sobre a vantagem.

Ao mesmo tempo, o TCU estabeleceu uma distinção importante: a proteção judicial relativa à parcela “opção” não significa autorização para recebê-la cumulativamente com quintos ou décimos.

Segundo o Tribunal, permanece aplicável a vedação do art. 193, § 2º, da Lei nº 8.112/1990. Assim, nos casos em que as duas vantagens estejam sendo pagas simultaneamente, deve ser oportunizada ao interessado a escolha entre elas, observando-se, quanto à manutenção da “opção”, eventual decisão judicial aplicável ao servidor.

O julgamento é especialmente relevante porque diferencia duas questões que frequentemente aparecem associadas nos atos de aposentadoria: de um lado, o direito à manutenção da parcela “opção”; de outro, a possibilidade de recebê-la simultaneamente com quintos ou décimos. A existência de decisão judicial favorável sobre a primeira matéria não significa, necessariamente, que o título também tenha autorizado a cumulação.

Decisões coletivas passam a ocupar posição central

O Acórdão nº 2.260/2026 também reforçou a necessidade de examinar concretamente os limites de cada decisão judicial coletiva.

Isso significa que a existência de uma ação coletiva não dispensa a verificação de sua causa de pedir, do pedido, do dispositivo da decisão e dos servidores efetivamente abrangidos pelo título. Da mesma forma, limitações extraídas pelo TCU de uma determinada ação coletiva não devem ser automaticamente transportadas para títulos judiciais distintos.

Essa questão ganha relevância prática porque diferentes entidades representativas possuem ações próprias discutindo a parcela “opção”, com pedidos, fundamentos e universos de substituídos que podem não coincidir.

A jurisprudência mais recente do TCU também vem enfrentando situações em que o servidor precisa optar entre as vantagens enquanto ainda existe controvérsia judicial sobre a parcela “opção”. Nesses casos, a Corte tem admitido mecanismos destinados a evitar que a escolha administrativa produza consequências irreversíveis caso o processo judicial posteriormente assegure situação mais favorável.

Lei nº 14.687/2023 não resolveu todas as controvérsias sobre VPNI

Outro ponto que permanece relevante diz respeito à Lei nº 14.687/2023, que passou a impedir a absorção da VPNI de quintos e décimos dos servidores do Poder Judiciário da União pelos reajustes remuneratórios previstos na Lei nº 11.416/2006.

O TCU vem reiterando que a nova legislação não tornou retroativamente legais todas as incorporações realizadas entre 8 de abril de 1998 e 4 de setembro de 2001.

Segundo a orientação firmada anteriormente pelo Plenário, a proteção introduzida pela Lei nº 14.687/2023 não retroage para impedir a absorção decorrente do reajuste concedido em fevereiro de 2023. Por outro lado, eventual saldo remanescente passa a contar com a proteção legal contra os reajustes posteriores abrangidos pela nova disciplina.

Também permanecem relevantes as situações protegidas por decisões judiciais transitadas em julgado, que exigem exame próprio quanto à extensão objetiva e subjetiva da coisa julgada.

TCU prepara nova súmula sobre quintos e décimos

A matéria continua em evolução.

Em 26 de agosto de 2026, a Comissão Permanente de Jurisprudência do TCU aprovou anteprojeto de súmula relacionado à incorporação ou atualização de quintos e décimos transformados em VPNI, no âmbito do TC 014.909/2023-5.

O processo ainda deverá ser submetido ao Plenário e pode representar nova etapa na consolidação da jurisprudência do Tribunal sobre o tema.

A iniciativa merece acompanhamento porque poderá sistematizar entendimentos atualmente distribuídos entre diferentes precedentes sobre marcos temporais, incorporação e manutenção das vantagens.

Análise individual torna-se ainda mais importante

O conjunto dos julgamentos mostra que já não é suficiente perguntar apenas se determinado servidor recebe quintos, VPNI ou parcela “opção”.

É necessário identificar quando a vantagem foi constituída, qual função deu origem à incorporação, se houve transformação ou reestruturação do cargo ou função, qual o período de exercício, se existe decisão judicial individual ou coletiva, qual a extensão desse título e se há pagamento simultâneo de vantagens juridicamente distintas.

Também deve ser diferenciada a situação dos servidores remunerados por vencimentos daquela dos agentes submetidos ao regime constitucional de subsídio.

Segundo o Cassel Ruzzarin Advogados, a evolução recente da jurisprudência reforça a necessidade de análise individualizada dos atos de pessoal e das decisões judiciais aplicáveis a cada servidor. A existência de precedentes gerais não elimina particularidades funcionais e processuais que podem determinar a preservação, a absorção ou a necessidade de escolha entre vantagens.

O tema permanece em desenvolvimento no TCU, tanto pela aplicação do Acórdão nº 2.260/2026-Plenário a novos casos concretos quanto pela futura apreciação do anteprojeto de súmula em tramitação no TC 014.909/2023-5.
Servidor garante diferenças remuneratórias por função de assessoramento

Posted by & filed under Vitória.

Decisão assegura reparação a servidor que exerceu atribuições de assessoramento sem receber a remuneração correspondente

A Justiça Federal de Minas Gerais reconheceu o direito de servidor ao recebimento de diferenças remuneratórias pelo período em que exerceu atividades de assessoramento a magistrado sem a correspondente remuneração da função comissionada.

A decisão considerou comprovado que o servidor desempenhava as atribuições de assessoramento antes da formalização de sua designação para a função. Posteriormente, a própria Administração reconheceu formalmente sua atuação nessas atividades, o que reforçou a conclusão de que o trabalho já era realizado anteriormente.

Na prática, o entendimento garante ao servidor a devida contraprestação pelo trabalho efetivamente realizado. A decisão deixa claro que a ausência de uma designação formal não afasta o direito à reparação quando fica comprovado que o servidor exerceu, de fato, atribuições de maior responsabilidade em benefício da Administração.

Para Débora Oliveira, do Cassel Ruzzarin Advogados, a decisão reafirma a importância de assegurar remuneração compatível com as atribuições efetivamente desempenhadas. “A Administração não pode usufruir do trabalho de assessoramento prestado pelo servidor sem assegurar a correspondente contraprestação”, afirma.

A decisão determinou o pagamento das diferenças remuneratórias relativas ao período reconhecido, com atualização monetária e juros.

Ainda cabe recurso.