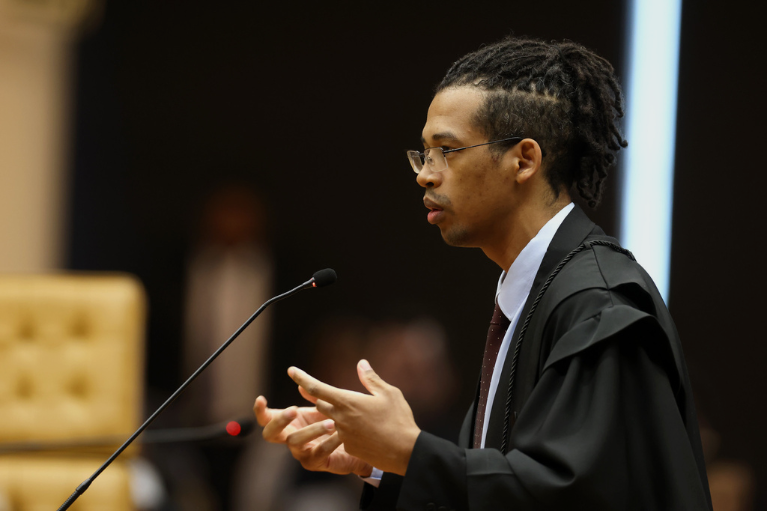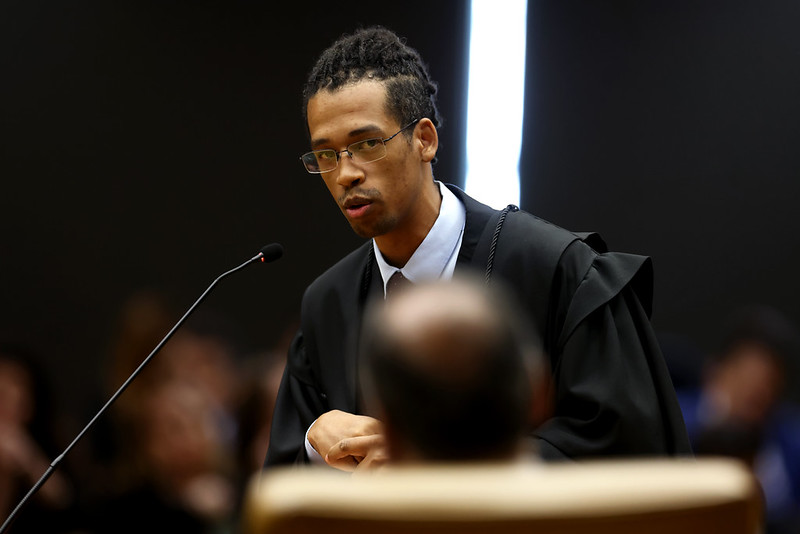
Robson Barbosa realiza sustentação oral no STF sobre o Tema 1.071 e o direito de opção previdenciária

Posted by & filed under Na mídia, Vitória.

Corte decidiu que mudança entre entes, sem interrupção do vínculo público, não afasta direito de opção.

Nesta quinta-feira, 24, o STF decidiu, por unanimidade, que servidores que assumem cargo público em outro ente federativo, sem interrupção do vínculo com a Administração, têm direito de optar entre o regime de previdência complementar e o sistema previdenciário anterior.

O entendimento foi firmado no julgamento do Tema 1.071 da repercussão geral. Os ministros acompanharam o relator, Edson Fachin, que votou pelo provimento do recurso.

A Corte considerou que a expressão “ingresso no serviço público”, prevista no art. 40, §16, da CF, não se restringe ao vínculo com um mesmo ente federativo.

Ao final, foi proferida a seguinte tese:

“Os servidores que ingressaram no Serviço Público após a criação do Regime Complementar, mas que anteriormente ocupavam cargos públicos efetivos em outro ente federativo, sem rompimento de vínculo com a administração pública, têm o direito de optar, nos termos do artigo 40, §16 da Constituição Federal, pelo novo Regime de Previdência Complementar ou de permanecer no sistema previdenciário anterior.”

Entenda

O recurso foi interposto por servidor Federal oriundo do serviço público municipal contra decisão da Justiça Federal do RS que negou seu direito ao enquadramento na sistemática previdenciária anterior à instituição do regime complementar.

Ao analisar o caso, a 5ª turma Recursal dos JEFs do RS entendeu que o servidor que pertencia à esfera estadual, distrital ou municipal e passou a integrar os quadros da União após 4/2/13 – data de início da gestão do plano de benefícios pela Fundação de Previdência Complementar do Servidor Público Federal do Poder Executivo – não poderia permanecer submetido ao regime anterior.

Para o colegiado, a regra da CF/88 que assegura o direito de opção ao servidor que tenha ingressado no serviço público antes da instituição do regime de previdência complementar alcança apenas aqueles que já integravam o serviço público do mesmo ente federativo ou da mesma pessoa jurídica da Administração Pública indireta.

No recurso ao STF, o servidor sustenta que o direito de opção deve ser reconhecido porque não houve interrupção na prestação do serviço público. Argumenta que a Constituição não faz distinção entre servidores Federais, estaduais e municipais e que a expressão “serviço público” abrange todos os entes da Federação, bem como suas autarquias e fundações.

O que dizem as partes?

No STF, nesta quarta-feira, 30, ao falar pelo recorrente, a advogada Luciana Ines Rambo sustentou que a expressão “ingressado no serviço público”, prevista no art. 40, §16, da CF, deve abranger servidores de qualquer ente da Federação.

Segundo ela, a regra tem caráter de transição e busca preservar a segurança jurídica e direitos previdenciários em formação, sem distinguir se o vínculo anterior era municipal, estadual, distrital ou Federal.

A defesa afirmou ainda que a mudança de cargo para outro ente, sem quebra de vínculo com o serviço público, não afasta essa proteção. Ao final, pediu que o STF reconheça que servidores oriundos de outros entes só sejam submetidos ao regime de previdência complementar Federal mediante opção prévia e expressa.

Pela União, o advogado-geral da União Antônio Marinho da Rocha Neto sustentou que o direito de opção previsto no art. 40, §16, da CF está vinculado ao regime previdenciário de cada ente federativo. Segundo ele, o servidor que ingressa na União depois da instituição da previdência complementar Federal passa a se submeter às regras vigentes naquele momento, ainda que tenha vínculo anterior com Estado ou município.

A AGU argumentou que não há previsão de “portabilidade” desse direito de opção entre entes federativos e pediu o desprovimento do recurso. Subsidiariamente, caso o STF acolha a tese do servidor, requereu que a decisão produza efeitos apenas para o futuro, preservando situações já consolidadas.

Amici curiae

Representando 14 amici curiae, o advogado Robson Rodrigues Barbosa, da banca Cassel Ruzzarin Advogados, defendeu que o servidor que muda de ente sem interrupção do vínculo deve preservar sua “bagagem funcional e previdenciária”. Com base nos debates da Constituinte, sustentou que o serviço público foi concebido como um todo para fins previdenciários e pediu que a adesão ao regime complementar permaneça facultativa.

Na mesma linha, pelo IBDP, o advogado Diego Monteiro Cherulli destacou que a previdência complementar não substitui o regime próprio e afirmou que restringir a regra aos servidores já vinculados à União contraria a redação do art. 40, §16. Também alertou para o risco de judicialização em massa caso o STF altere o entendimento administrativo adotado há anos.

Já o ANDES-SN, representado pela advogada Marcelise de Miranda Azevedo, da banca Mauro Menezes & Advogados, chamou atenção para tratamentos previdenciários distintos dados a servidores com trajetórias funcionais equivalentes. A entidade defendeu que o ingresso em cargo efetivo de qualquer ente seja considerado, desde que anterior à instituição da previdência complementar e sem solução de continuidade.

O advogado Fernando Ferreira Calazans, pelo IEPREV – Instituto de Estudos Previdenciários, sustentou que a mudança de ente não altera a situação previdenciária originária do servidor. Afirmou que limitar o benefício de quem contribuiu por anos sobre a integralidade da remuneração afronta a proteção da confiança e a segurança jurídica.

A Assejus – Associação dos Servidores do DF, por meio do advogado Fernando Mendes Regnier Marques, reforçou que a CF fala em “ingresso no serviço público”, sem restringir a expressão a determinado ente. Segundo ele, a mudança de vínculo não apaga o ingresso anterior, porque o servidor “não está retornando para o serviço público, ele nunca o deixou”.

O advogado Claudio Santos, em nome da FENASPS e da FASUBRASindical, também defendeu interpretação ampla da expressão “serviço público” e destacou a contagem recíproca do tempo de contribuição entre regimes. Para as entidades, sem interrupção do vínculo, o servidor leva consigo seu histórico funcional e previdenciário ao assumir novo cargo.

Em sentido contrário, o Estado de São Paulo, representado pela procuradora Luisa de Mattos Maciel, sustentou que o direito de opção está vinculado ao regime previdenciário do ente de destino. Segundo ela, interpretação mais ampla poderia perpetuar regimes antigos e comprometer o equilíbrio financeiro e atuarial dos sistemas previdenciários.

Voto do relator

Relator, ministro Edson Fachin destacou que o recorrente ingressou no serviço público municipal em 2008 e, sem interrupção do vínculo, assumiu cargo Federal em maio de 2013, já após a instituição do regime de previdência complementar da União.

Para o ministro, o ponto central é o alcance da expressão “ingressado no serviço público”, prevista no art. 40, § 16, da CF. Fachin afastou a discussão sobre direito adquirido a regime jurídico e afirmou que o julgamento trata da extensão do direito de opção previsto na Constituição.

Segundo S. Exa., o texto constitucional não restringe a expressão ao ingresso no mesmo ente federativo. Por isso, não seria possível impor, por interpretação, limitação que não foi expressamente prevista.

Fachin também invocou a proteção da confiança e a trajetória contributiva do servidor. Para o presidente do STF, seria incompatível com a lógica do sistema que alguém que contribuiu por anos sobre a integralidade da remuneração, sem deixar o serviço público, passasse a ter os proventos limitados ao teto do RGPS apenas por mudar de ente.

O relator citou ainda orientação do ministério da Previdência Social e precedente administrativo do próprio STF, de 2017, que reconheceu a manutenção do regime anterior a servidores oriundos de outros entes que ingressaram na Corte sem interrupção do vínculo.

Ao final, Fachin votou pelo provimento do recurso para reconhecer ao servidor o direito de optar entre o regime de previdência complementar e a permanência no sistema anterior.

Para o Tema 1.071, propôs a seguinte tese:

“Os servidores que ingressaram no Serviço Público Federal após a criação do Regime Complementar, mas que anteriormente ocupavam cargos públicos efetivos em outro ente federativo, sem rompimento de vínculo com a administração pública, têm o direito de optar, nos termos do artigo 40, §16 da Constituição Federal, pelo novo Regime de Previdência Complementar ou de permanecer no sistema previdenciário anterior.”

Sugestão

Ministro Flávio Dino acompanhou o relator. Para S. Exa., a interpretação literal do art. 40, §16, converge com os princípios da segurança jurídica e da proteção da confiança, inclusive diante do precedente administrativo já firmado pelo STF.

Dino acrescentou que eventuais impactos financeiros e atuariais devem ser resolvidos por meio da compensação entre os regimes, como previsto na CF. Ao final, sugeriu retirar da tese a palavra “Federal”, para que o entendimento seja aplicado de forma recíproca a todos os entes da Federação.

A sugestão foi acolhida pelo relator.

Fonte: Migalhas
Golpes com falsas convocações para audiências: cuidados para verificar comunicações judiciais

Posted by & filed under Notícia.

Cassel Ruzzarin Advogados orienta sobre cuidados para verificar a autenticidade de comunicações relacionadas a processos judiciais

O escritório alerta servidores públicos e demais pessoas que acompanham processos judiciais sobre a necessidade de atenção diante de contatos inesperados relacionados a supostas convocações para audiências.

Antes de acessar links, fornecer informações ou atender a uma convocação, é importante verificar a identificação do processo, o motivo da audiência, a compatibilidade da convocação com a fase atual do processo e a origem do contato.

Também é fundamental confirmar se a comunicação foi realizada por um dos canais oficiais do escritório. Mensagens ou ligações inesperadas, especialmente quando não apresentam informações suficientes sobre o processo ou solicitam acesso imediato a links, devem ser verificadas antes de qualquer providência.

Como confirmar uma informação?

Em caso de dúvida sobre uma convocação ou outra comunicação relacionada a processo acompanhado pelo escritório, a orientação é entrar em contato diretamente com o Cassel Ruzzarin Advogados pelos canais oficiais:

WhatsApp: (61) 99218-6258
Telefone: (61) 3223-0552 (Brasília) | (21) 3035-6500 (Rio de Janeiro) | (31) 3181-4666 (Belo Horizonte) | (81) 2011-8530 (Recife)
E-mail: contato@servidor.adv.br
Site: www.servidor.adv.br
Instagram: @casselruzzarinadvogados

A verificação prévia ajuda a reduzir o risco de acesso a links indevidos ou de compartilhamento de informações com terceiros.

Em caso de dúvida, confirme a comunicação diretamente pelos canais oficiais do escritório antes de tomar qualquer providência.

Foto Justiça reconhece não incidência de Imposto de Renda sobre valores destinados a depósito judicial

Posted by & filed under Vitória.

Sentença favorável a policial rodoviário federal determina a exclusão dos valores indisponíveis da base de cálculo do IRPF e assegura a restituição do imposto recolhido indevidamente no período não prescrito.

A Justiça Federal de Pernambuco julgou procedente ação ajuizada por policial rodoviário federal para afastar a incidência de Imposto de Renda sobre parcela de sua remuneração que é compulsoriamente retida e destinada a depósito judicial. A sentença reconheceu que, enquanto esses recursos permanecerem indisponíveis e sob custódia judicial, não podem ser considerados renda disponível para fins de tributação.

Na ação, o servidor pediu que os valores descontados sob a rubrica destinada ao depósito judicial vinculado à ação coletiva ajuizada pela FENAPRF fossem excluídos da base de cálculo do Imposto de Renda. Também requereu a restituição do imposto recolhido indevidamente sobre essas quantias, uma vez que os recursos não ficam à sua disposição, mas são transferidos diretamente para uma conta judicial.

Ao analisar o caso, o Juízo da 30ª Vara Federal de Pernambuco concluiu que a incidência do Imposto de Renda pressupõe a existência de disponibilidade econômica ou jurídica. Como o servidor não pode movimentar, utilizar ou resgatar os valores depositados judicialmente, a sentença considerou prematura a tributação dessas parcelas. O entendimento foi fundamentado, entre outros dispositivos, no artigo 43 do Código Tributário Nacional e no princípio constitucional da capacidade contributiva.

Com a decisão, a União deverá excluir os depósitos judiciais da base de cálculo do Imposto de Renda retido na fonte e dos informes anuais de rendimentos. A sentença reconheceu o direito à restituição do imposto indevidamente recolhido desde 27 de janeiro de 2021 até a efetiva correção da folha de pagamento, observada a prescrição quinquenal.

Servidora pública garante revisão da aposentadoria pela média contributiva

Posted by & filed under Vitória.

Sentença considerou a realidade contributiva de servidora pública e determina a revisão do benefício com base na média das contribuições e não mais sobre a paridade e integralidade, conforme determinava a administração.

A justiça reconheceu o direito de uma servidora pública à revisão do cálculo de sua aposentadoria, considerando a média das contribuições previdenciárias realizadas ao longo da carreira. O entendimento levou em conta o caráter contributivo do Regime Próprio de Previdência Social (RPPS) e a necessidade de que o benefício observe a realidade das contribuições efetivamente recolhidas.

No caso analisado, a servidora ingressou no serviço público em 1990, portanto, antes de 31 de dezembro de 2003, como auxiliar de serviços gerais, mas exerceu, por 28 anos, a função de fiscal de tributos, tendo suas contribuições previdenciárias em patamar mais elevado do que a remuneração do cargo de origem.

Ao se aposentar, porém, seus proventos foram calculados com base no cargo de ingresso, com paridade e integralidade, resultando em benefício significativamente menor.

Para os servidores públicos, a decisão chama atenção para a importância da relação entre a remuneração sobre a qual incidem as contribuições e o cálculo dos proventos de aposentadoria, sendo passível a revisão de benefícios considerando a média aritmética das maiores contribuições durante a carreira, e mesmo o direito ao recebimento das diferenças retroativas, não sendo uma aposentadoria com paridade e integralidade necessariamente a modalidade mais benéfica ao servidor público.

O caso reforça a relevância da proteção à confiança e da coerência entre o histórico contributivo e o cálculo de uma aposentadoria, refletindo a necessidade de um efetivo planejamento previdenciário aos servidores públicos.

Assim, é direito do servidor que ingressou antes de 31/12/2003, ao se aposentar, optar pela regra de cálculo de proventos que melhor te atenda.

O tema integra o campo de atuação do Cassel Ruzzarin Advogados na defesa dos direitos previdenciários de servidores públicos. A análise de decisões como essa contribui para o acompanhamento das questões que podem afetar o planejamento e a aposentadoria no serviço público.

Fontes: Conjur | Globo

STF reconhece direito de opção de servidor oriundo de outro ente federativo no Tema 1.071

Posted by & filed under Atuação, Vitória, Notícia.

Tese fixada por unanimidade afasta o enquadramento automático na previdência complementar quando não houve rompimento do vínculo com a Administração Pública

O Supremo Tribunal Federal concluiu, em 30 de setembro de 2026, o julgamento do Recurso Extraordinário 1.050.597, correspondente ao Tema 1.071 da repercussão geral, e definiu o alcance da expressão “ingressado no serviço público”, prevista no art. 40, § 16, da Constituição Federal. Por unanimidade, o Plenário reconheceu que o servidor que assumiu cargo público após a instituição do regime de previdência complementar, mas que já ocupava cargo efetivo em outro ente da Federação sem interrupção do vínculo, não pode ser submetido compulsoriamente ao novo regime.

A tese fixada no Tema 1.071

A tese fixada foi a seguinte:

“Os servidores que ingressaram no serviço público após a criação do regime complementar, mas que anteriormente ocupavam cargos públicos efetivos em outro ente federativo, sem rompimento de vínculo com a Administração Pública, têm o direito de optar, nos termos do artigo 40, § 16, da Constituição Federal, pelo novo regime de previdência complementar ou de permanecer no sistema previdenciário anterior.”

Com isso, a adesão ao regime complementar, nessas hipóteses, passa a depender de manifestação expressa do servidor, e a trajetória funcional construída em estados, municípios ou no Distrito Federal deve ser considerada para fins de enquadramento previdenciário.

A atuação do Cassel Ruzzarin Advogados no STF

O entendimento acolhe a linha sustentada pelo Cassel Ruzzarin Advogados, que atuou no processo representando entidades de servidores admitidas como amici curiae, entre elas SINAIT, SISEJUFE/RJ, SINPECPF, FENAPRF, ABJE, FENASSOJAF, SINJUS-MG, SINTRAJUD, SINDIQUINZE, SINDJUFE/MS, SINDIJUDICIÁRIO/ES, SINDIFISCO/DF, SINJUFEGO e SINDPFA. Na manifestação apresentada ao STF, o escritório defendeu que a Constituição não distingue o ingresso no serviço público federal, estadual, distrital ou municipal, de modo que a mudança de ente federativo, sem quebra de continuidade, não caracteriza novo ingresso. A sustentação oral perante o Plenário foi realizada pelo sócio Robson Barbosa, em nome das entidades representadas.

Os efeitos da decisão para os servidores públicos

Por ter sido fixada sob a sistemática da repercussão geral, a tese deverá ser observada pelos demais órgãos do Poder Judiciário nos processos que discutem a mesma questão constitucional. A decisão alcança servidores públicos que, antes de assumirem seus atuais cargos, exerciam cargo efetivo em outro ente da Federação e foram enquadrados automaticamente no regime de previdência complementar. Esses servidores poderão buscar o reconhecimento do direito de permanecer no regime anterior, observadas as particularidades de cada situação, como as datas de ingresso, a continuidade do vínculo e eventual adesão já formalizada.

Na avaliação institucional do escritório Cassel Ruzzarin Advogados, o julgamento reafirma a unidade do serviço público como parâmetro constitucional para a definição do regime previdenciário e confere segurança jurídica a servidores que construíram suas carreiras em diferentes esferas da Federação. O precedente também merece acompanhamento pelos seus reflexos na atuação dos órgãos de pessoal e das entidades de previdência complementar, que deverão adequar suas práticas ao parâmetro fixado pelo Tribunal, e pelos eventuais desdobramentos após a publicação do acórdão.

Servidor aposentado com visão monocular garante suspensão do desconto de Imposto de Renda

Posted by & filed under Vitória.

Decisão reconhece, em caráter provisório, o direito à suspensão da retenção de Imposto de Renda sobre os proventos de aposentadoria de servidor público com visão monocular.

O Tribunal de Justiça do Rio de Janeiro determinou a suspensão da retenção de Imposto de Renda sobre os proventos de aposentadoria de servidor público filiado ao SINDELPOL. A medida reconhece, de forma provisória, o direito de interromper os descontos enquanto a discussão sobre a isenção é analisada.

A decisão considerou suficiente a documentação médica apresentada para comprovar a visão monocular e afastou a necessidade de apresentação de laudo emitido por órgão oficial. Também levou em conta o entendimento do Superior Tribunal de Justiça de que a cegueira monocular não deve ser diferenciada da cegueira binocular para fins da isenção prevista para aposentados com essa condição.

Na prática, a decisão impede que o desconto continue incidindo mensalmente sobre os proventos de aposentadoria. O reconhecimento é relevante para servidores públicos aposentados que se enquadrem nas condições previstas para a isenção do Imposto de Renda.

“O juízo de origem condicionou a tutela a uma perícia sobre algo já previsto na legislação e devidamente analisado pelo STJ: a visão monocular é um tipo de deficiência sensorial e, por estar descrita em Lei, dá direito à isenção de imposto de renda, sendo necessário, apenas, laudo idôneo atestando a cegueira nesta modalidade. O Tribunal corrigiu isso antecipando a tutela recursal, e interrompendo um desconto que pesava todo mês sobre a renda do nosso cliente”, afirma Daniel Hilário, sócio do Cassel Ruzzarin Advogados.

TRF1 assegura permanência de servidora após remoção por permuta

Posted by & filed under Vitória.

Decisão preserva remoção já efetivada e impede que mudança posterior na situação funcional de outro servidor determine o retorno ao órgão de origem

A Segunda Turma do Tribunal Regional Federal da 1ª Região (TRF1) assegurou a uma analista judiciária o direito de permanecer no órgão para o qual havia sido removida por permuta. A decisão reconheceu que uma movimentação regularmente concedida e efetivada não pode ser desfeita em razão de acontecimentos posteriores na vida funcional do outro servidor envolvido.

A remoção havia sido aprovada pelas administrações dos órgãos envolvidos, e os dois servidores passaram a exercer suas funções nas novas unidades. Posteriormente, um deles obteve licença e passou a trabalhar provisoriamente em outro tribunal. Essa mudança levou a Administração a determinar o retorno da analista ao órgão de origem, sob o argumento de que a reciprocidade necessária à permuta havia deixado de existir.

O TRF1 afastou esse entendimento. Para o Tribunal, a reciprocidade exigida para a permuta deve ser verificada no momento em que a remoção é concedida e efetivada. Depois disso, licenças ou outras alterações na situação funcional de um dos servidores constituem fatos novos e não podem, por si só, desfazer a movimentação já concluída.

A decisão reforça a segurança jurídica de servidores que reorganizam sua vida pessoal e familiar a partir de uma remoção regularmente concedida. O entendimento evita que a permanência no novo local de trabalho fique indefinidamente condicionada às futuras decisões profissionais ou pessoais do outro servidor que participou da permuta.

O Tribunal também considerou que a legislação aplicável não estabelece caráter temporário para a remoção por permuta regularmente efetivada. Assim, eventual necessidade de reorganização da força de trabalho deve ser solucionada pela própria Administração, sem impor ao servidor os efeitos de mudanças posteriores relacionadas à vida funcional de outra pessoa.

Outro ponto considerado foi a proteção da confiança e da estabilidade das relações administrativas. No caso analisado, a servidora já havia estruturado sua vida familiar na nova cidade. O TRF1 entendeu que a Administração deve respeitar situações regularmente constituídas, especialmente quando o servidor organizou sua vida com base na validade do ato administrativo.

Além disso, o Tribunal observou que a determinação de retorno havia sido tomada sem que a servidora tivesse oportunidade prévia de se manifestar. A decisão reforçou que medidas administrativas capazes de afetar diretamente a situação funcional do servidor devem respeitar as garantias de defesa e participação do interessado.

Para Rudi Cassel, sócio do Cassel Ruzzarin Advogados, que atuou no caso, o julgamento reafirma a importância da segurança jurídica nas relações funcionais. “Uma remoção regularmente concedida e já efetivada não pode deixar o servidor permanentemente sujeito a acontecimentos posteriores na vida funcional de outra pessoa. A decisão protege a confiança legítima e a estabilidade necessária para que o servidor possa organizar sua vida profissional e familiar com segurança.”

Com o julgamento, o TRF1 manteve a decisão que afastou a ordem de retorno ao órgão de origem e preservou a lotação da analista judiciária. O entendimento representa uma garantia relevante para servidores públicos que tiveram remoções por permuta regularmente aprovadas e efetivadas.

Servidor garante indenização por folgas eleitorais não usufruídas antes da aposentadoria

Posted by & filed under Vitória.

Decisão garante a servidor público federal aposentado indenização correspondente às folgas adquiridas por trabalho prestado à Justiça Eleitoral.

A Justiça Federal reconheceu o direito de um servidor público federal, filiado ao Sintrajuf-PE, à indenização pelas folgas compensatórias adquiridas em razão de serviços prestados à Justiça Eleitoral e que não puderam ser usufruídas antes da aposentadoria.

O direito às folgas já havia sido reconhecido pela Administração. Como a aposentadoria impediu definitivamente a utilização dos dias de descanso, a decisão reconheceu que a compensação deve ocorrer por meio de indenização.

A legislação garante aos servidores convocados pela Justiça Eleitoral o direito a folgas em dobro pelos dias trabalhados. A decisão considerou que, quando a aposentadoria torna impossível o aproveitamento dessas folgas, o direito não pode ser perdido e, nessa situação, a indenização preserva o benefício correspondente ao trabalho efetivamente realizado.

Na prática, o entendimento assegura que servidores públicos que acumularem folgas eleitorais e se aposentarem antes de usufruí-las não sejam privados desse direito, reforçando a proteção de um benefício já incorporado à situação funcional do servidor.

Segundo Moara Gomes, sócia do Cassel Ruzzarin Advogados, a decisão reconhece que a aposentadoria não pode eliminar um direito decorrente de trabalho efetivamente prestado. “Quando as folgas não podem mais ser utilizadas, o servidor deve receber a correspondente compensação pelo trabalho prestado. A aposentadoria não pode fazer com que esse direito seja perdido”, destaca.

Ainda cabe recurso da decisão.

TCU consolida regras sobre quintos, décimos e décimo residual

Posted by & filed under Artigo.

Em 23 de setembro de 2026, o Plenário do Tribunal de Contas da União aprovou novo enunciado de súmula sobre a incorporação de quintos e décimos decorrentes do exercício de funções comissionadas.

À primeira vista, a decisão pode parecer apenas mais um desdobramento do Tema 395 do Supremo Tribunal Federal. Não é essa, porém, a parte que considero mais relevante.

O ponto que merece atenção está na ressalva feita pelo próprio TCU ao décimo residual. Ao incorporá-la expressamente ao enunciado, o Tribunal leva para a súmula uma distinção que já havia sido uniformizada pelo Plenário: o tempo residual de função existente em 10 de novembro de 1997 tem fundamento jurídico próprio e não se confunde com os quintos relativos ao período de 8 de abril de 1998 a 4 de setembro de 2001.

Para servidores públicos, aposentados, pensionistas e entidades sindicais, essa diferença pode alterar o resultado da análise de uma VPNI.

O que o TCU consolidou

No TC 014.909/2023-5, sob relatoria do ministro Antonio Anastasia, o Plenário aprovou enunciado segundo o qual a incorporação ou atualização de quintos e décimos, depois transformados em Vantagem Pessoal Nominalmente Identificada (VPNI), somente é devida até 8 de abril de 1998.

O texto também determina que a regularização de pagamentos em desacordo com essa regra observe, quando aplicável, a modulação estabelecida pelo STF no RE 638.115, Tema 395 da repercussão geral.

Até aqui, o enunciado sistematiza uma controvérsia conhecida. No Tema 395, o STF fixou que não há fundamento legal para incorporar quintos relativos ao exercício de função comissionada entre 8 de abril de 1998 e 4 de setembro de 2001.

A súmula, entretanto, não termina aí.

Ela ressalva expressamente a possibilidade de incorporação de uma parcela de décimo com o aproveitamento do tempo residual existente em 10 de novembro de 1997, desde que esse período não tenha sido utilizado para a concessão de quintos. E admite que os 12 meses necessários sejam completados mesmo depois da edição da MP nº 2.225-45/2001.

É essa ressalva que merece ser compreendida com cuidado.

O décimo residual não é um quinto incorporado depois de 1998

Durante anos, houve divergência no próprio TCU sobre o limite temporal para completar o período necessário ao chamado décimo residual.

A Lei nº 9.624/1998 resguardou, em seu art. 5º, o cômputo do tempo residual de exercício de funções comissionadas existente em 10 de novembro de 1997 para a concessão de uma última parcela. A dúvida era saber até quando o servidor poderia completar os 12 meses exigidos.

Uma interpretação estabelecia como limite 4 de setembro de 2001, data da MP nº 2.225-45/2001. Outra reconhecia que o período poderia ser completado posteriormente.

O Plenário resolveu a divergência no Acórdão 602/2024 e agora leva essa conclusão ao próprio enunciado da súmula.

A distinção jurídica é relevante: o décimo residual previsto no art. 5º da Lei nº 9.624/1998 possui fundamento próprio e não se confunde com a incorporação de quintos relativa ao exercício de funções comissionadas entre 8 de abril de 1998 e 4 de setembro de 2001.

Por isso, aplicar automaticamente o Tema 395 ao décimo residual pode levar a uma conclusão equivocada.

Um exemplo mostra a diferença

Imagine um servidor que, em 10 de novembro de 1997, possuía oito meses de tempo residual de exercício de função comissionada, ainda não aproveitados para a concessão de quintos.

Esse período, sozinho, não completava os 12 meses necessários à formação da parcela. Se constituía tempo residual aproveitável e não havia sido utilizado para outra incorporação, restavam quatro meses para completar o interstício.

Pela orientação consolidada pelo TCU, esses quatro meses podem ser completados posteriormente, inclusive depois de 4 de setembro de 2001.

Ao completar os 12 meses, o servidor pode fazer jus a um décimo, nos termos da regra específica do art. 5º da Lei nº 9.624/1998.

Não se trata, portanto, de admitir quintos pelo exercício de função no período que o STF considerou sem fundamento legal. Trata-se de reconhecer efeito jurídico a um tempo residual que já existia em 10 de novembro de 1997 e que recebeu tratamento próprio do legislador.

Essa é, a meu ver, a contribuição mais importante da nova súmula.

Incorporação e manutenção do pagamento também não são a mesma questão

Há outra distinção necessária.

O fato de determinada parcela ter origem em incorporação considerada irregular não permite concluir, por si só, que o pagamento deva desaparecer imediatamente.

Ao modular os efeitos do Tema 395, o STF estabeleceu tratamentos distintos conforme a origem jurídica da vantagem.

As parcelas amparadas por decisão judicial transitada em julgado receberam proteção própria. Já os pagamentos decorrentes de decisão administrativa ou de decisão judicial sem trânsito em julgado foram mantidos pelo STF até sua absorção integral por reajustes futuros.

Por isso, uma análise segura exige separar perguntas diferentes: a incorporação era legal? Há decisão judicial ou outra situação jurídica que proteja a parcela? Se o pagamento pode subsistir, existe regra de absorção aplicável?

A nova súmula não elimina nenhuma dessas etapas.

A VPNI não conta toda a história

Esse cuidado tem especial importância em aposentadorias e pensões.

Duas pessoas podem receber rubricas identificadas como VPNI e, ainda assim, estar em situações jurídicas muito diferentes. A origem pode estar em quintos regularmente constituídos, no décimo residual, em decisão administrativa, em título judicial transitado em julgado ou em parcela sujeita a absorção.

Além disso, leis posteriores podem interferir no regime de absorção. No Poder Judiciário da União, por exemplo, a Lei nº 14.687/2023 passou a integrar essa análise.

Também não se deve confundir a matéria da nova súmula com a discussão sobre a chamada parcela “opção” e sua cumulação com quintos ou décimos, tema que recebeu tratamento específico do TCU em 2026.

A denominação da rubrica, portanto, é apenas o começo da investigação.

O que servidores públicos e sindicatos devem observar

Para servidores públicos e entidades sindicais, a consequência prática da súmula está menos em uma resposta geral sobre “ter ou não ter direito a quintos” e mais na necessidade de reconstruir a história de cada parcela.

É preciso identificar os períodos exatos de exercício das funções comissionadas, verificar quanto tempo havia sido acumulado em 10 de novembro de 1997 e saber se esse período residual já havia sido aproveitado.

Nos casos judicializados, também importa examinar quem está abrangido pelo título, o que foi pedido, o conteúdo da decisão e a data do trânsito em julgado.

Por fim, deve-se verificar se houve transformação da vantagem em VPNI e quais reajustes, reestruturações remuneratórias ou normas posteriores incidem sobre a parcela.

Para sindicatos, esse levantamento pode ter dimensão coletiva. Servidores de uma mesma carreira podem receber rubricas com o mesmo nome, mas formadas a partir de históricos funcionais e títulos jurídicos distintos. Uma análise baseada apenas na folha de pagamento tende a esconder essas diferenças.

A importância da nova súmula

A nova súmula não cria o décimo residual. Também não inaugura a posição do TCU sobre a matéria. O Acórdão 602/2024 já havia uniformizado essa interpretação.

Sua importância está em outro ponto: o décimo residual passa a figurar expressamente na orientação sumulada que deverá servir de referência para a análise dos atos de pessoal pelo Tribunal.

Isso importa porque impede que a regra geral do Tema 395 seja aplicada sem atenção à exceção prevista no art. 5º da Lei nº 9.624/1998.

Em matéria de quintos e VPNI, datas semelhantes podem esconder institutos diferentes.

O marco de 8 de abril de 1998 continua essencial para compreender a incorporação dos quintos. A modulação do STF continua decisiva para definir o tratamento de determinadas parcelas. A coisa julgada continua a exigir exame próprio. E as regras de absorção permanecem relevantes.

Mas a nova súmula acrescenta uma pergunta que não pode mais ficar em segundo plano: havia tempo residual de função em 10 de novembro de 1997?

Se a resposta for positiva, será necessário verificar se esse período não foi utilizado anteriormente e quando se completaram os 12 meses exigidos.

É nesse detalhe – que, na prática, está longe de ser pequeno – que o décimo residual se distingue dos quintos discutidos no Tema 395 e pode mudar a conclusão jurídica aplicável ao servidor.

Reenquadramento funcional na EBSERH para analista de TI

Posted by & filed under Vitória.

Decisão reconhece que o TRF2 deixou de analisar questão essencial sobre a aplicação de precedente do STJ e determina novo julgamento do caso.

O Superior Tribunal de Justiça (STJ) acolheu recurso apresentado pela defesa de servidor público que ocupava o cargo de Assistente em Ciência e Tecnologia no Instituto Nacional de Câncer (INCA) e determinou que o Tribunal Regional Federal da 2ª Região (TRF2) realize nova análise da controvérsia envolvendo a devolução de valores à União.

A decisão, proferida pelo ministro relator, reconheceu que questões relevantes apresentadas pela defesa não foram devidamente examinadas pelo Tribunal de origem. Com isso, o STJ anulou o julgamento anterior e determinou o retorno do processo ao TRF2.

O caso teve origem em discussão sobre a acumulação de proventos recebidos em razão de reforma na Marinha com a remuneração do cargo de Assistente em Ciência e Tecnologia no INCA. Embora tenha sido reconhecida a ausência de dolo do servidor — que informou à Administração Pública sobre o recebimento dos proventos da Marinha no momento da posse —, o TRF2 havia entendido que parte dos valores deveria ser devolvida aos cofres públicos.

A defesa levou a controvérsia ao STJ e sustentou, entre outros pontos, que o TRF2 deixou de analisar adequadamente a aplicação do Tema 1009 do próprio Superior Tribunal de Justiça.

Esse precedente, julgado em 2021, trata da devolução de pagamentos indevidos feitos pela Administração Pública em decorrência de erro administrativo. Ao fixar a tese, entretanto, o STJ estabeleceu expressamente que seus efeitos somente alcançariam processos distribuídos em primeira instância a partir da publicação do julgamento, ocorrida em 19 de maio de 2021.

No caso do servidor do INCA, a ação havia sido ajuizada ainda em 2019. Segundo o ministro relator, essa circunstância era essencial para a solução da controvérsia e deveria ter sido especificamente enfrentada pelo TRF2.

O STJ observou que, mesmo após a defesa solicitar expressamente a análise dessa questão, o Tribunal de origem limitou-se a afirmar que o Tema 1009 seria aplicável ao caso, sem examinar os efeitos da modulação estabelecida pelo próprio precedente.

Diante dessa omissão, o ministro reconheceu a necessidade de anular o julgamento e determinou que o processo retorne ao TRF2 para que sejam examinados especificamente os argumentos apresentados pela defesa.

Para a advogada Aracéli Rodrigues, do Escritório Cassel Ruzzarin, a decisão é relevante por assegurar que uma questão capaz de influenciar diretamente o resultado da controvérsia seja efetivamente analisada. O reconhecimento pelo STJ reforça a importância da observância dos limites temporais estabelecidos nos precedentes judiciais, especialmente em processos que discutem a devolução de valores recebidos por servidores públicos.

O processo agora retorna ao TRF2, que deverá realizar novo julgamento e se manifestar expressamente sobre a modulação dos efeitos do Tema 1009/STJ e sobre o entendimento aplicável ao caso, considerando que a ação foi ajuizada antes da publicação do precedente.